苏州市干将路303号创意产业园
0512-3565 6563
Jackjones@kuaidata.com
联系客服
数据中心托管服务/管理式网络
服务:
400 651 8888
微软云服务:
400 089 2448
markjune@kuaidata.com
内容分布式网络服务:
400 811 0278
云集成与合作:
cloud@kuaidata.com
深度|东南亚六大枢纽DC运营商布局真相
2026-08-31
2026年8月21日,新加坡经济发展局与资讯通信媒体发展局公布第二轮数据中心申请征集结果:Digital Realty、Equinix、Keppel Data Centres和ST Telemedia Global Data Centres四家DC运营商入选,暂定分得200MW新增数据中心容量,每家50MW。这一轮有超过20份方案参与角逐,四个入选项目都将落户新加坡裕廊岛低碳数据中心园区,承诺超过50%的容量采用绿色能源,并同时采用液冷和节能IT设备。
但这200MW从容量获批到实际投运,项目要完成电力落实、建设和调试;与此同时,能源效率、用水方式和产业贡献,以上条件也已经成为如今数据中心容量配置必须满足的前置条件。
当前裕廊岛呈现的,正是东南亚数据中心扩张逻辑的一个缩影。把视野进一步放大到整个东南亚,六大主要数据中心枢纽所展现的,是一张远比单一容量数字复杂的建设图谱。
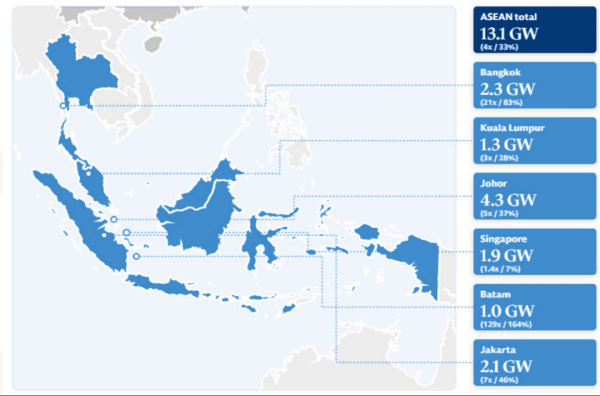
Source: Cushman & Wakefield, DC Byte, JLL, IMDA, Goldman Sachs Global Investment Research
据高盛最新报告统计,柔佛Johor(马来西亚)、曼谷Bangkok(泰国)、雅加达Jakarta(印度尼西亚)、新加坡Singapore、吉隆坡Kuala Lumpur(马来西亚)和巴淡岛Batam(印度尼西亚)——东南亚六大枢纽,2025年在运容量合计约3.1GW,基准情形下预计2030年将达到13.1GW。数字之外,六大枢纽的差异同样明显:电价从60美元/MWh到178美元/MWh不等,建设成本从每MW 8.3百万美元到14.4百万美元不等,各地到新加坡的网络时延、海缆数量、电网结构、供水条件、项目审批和并网周期也各不相同。眼下更值得关注的是,AirTrunk、BDx、BDC(Bridge Data Centers)、DayOne、Digital Edge、Empyrion、Keppel、NeutraDC、Nxera、Princeton Digital Group和STT GDC这11家DC运营商已经在六大枢纽形成了庞大的在运、在建与储备容量。本文要展开的,正是东南亚六大枢纽中这11家重点DC运营商的布局真相。
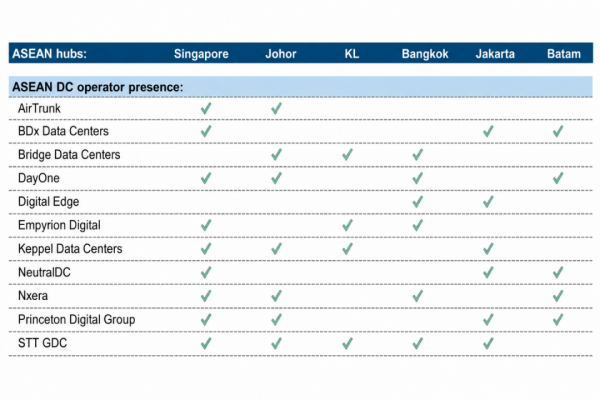
当前,东南亚六大枢纽已披露的在运容量合计约1658MW、在建和储备容量6125MW,合计总承诺容量达到7783MW。分枢纽看,新加坡783MW、柔佛2788MW、吉隆坡28MW、曼谷1525MW、雅加达2037MW、巴淡岛622MW。
§ 01
新加坡:11家核心DC运营商合计承诺783MW
在东南亚六大枢纽中,新加坡依然是核心DC运营商最密集的成熟市场。已披露的在运容量来自8家运营商,合计510MW,包括AirTrunk 78MW、BDx 10MW、Empyrion 13MW、Keppel 200MW、NeutraDC 17MW、Nxera 62MW、PDG 20MW和STT GDC 110MW。此外,还有另有5家运营商披露了在建及储备容量,合计273MW:AirTrunk 70MW、DayOne 20MW、Keppel 75MW、Nxera 58MW和STT GDC 50MW。11家重点运营商在新加坡的已披露总承诺容量达到783MW,具体见下图:
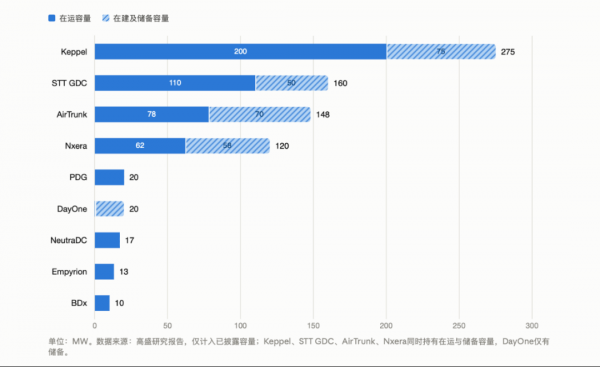
细分来看,新加坡的DC运营商布局大致分为三类。
第一类是以超大规模批发为主的AirTrunk和DayOne:前者在当地78MW在运、70MW储备,后者有20MW储备。
第二类是Keppel、Nxera和STT GDC,既握有较大的本地存量,也已经启动了下一轮扩建计划。
第三类是BDx、Empyrion、NeutraDC和PDG,已披露容量较小,构成本地的混合型DC运营商。
与此同时,Digital Realty和Equinix与Keppel Data Centres、STT GDC一道入选DC-CFA2,在新增的200MW配额中各获50MW暂定容量。
不过,在新加坡,DC运营商的扩张都会受到容量配额与项目遴选机制的双重约束。从新加坡当地成本情况来看,新加坡数据中心电力成本为178美元/MWh,单位建设成本为14.4百万美元/MW,这两个成本在六大枢纽中都是最高;在网络连接方面,当地拥有44条当前登陆海缆和12条规划海缆,海缆数量是六大枢纽之最。据Singtel管理层披露,新加坡设施利用率已超过90%;从地域分布看,新加坡约占Keppel DC REIT整体投资组合的三分之二。当地发电结构约95%为天然气、3%为可再生能源、2%为其他能源。当地备用容量率下限为27%。与此同时,土地、水资源、行政审批和绿色电力供应方案,仍是新增项目落地时必须解决的问题。
§ 02
柔佛:承诺容量2788MW居六大枢纽之首,批发型运营商集中扩园
以已披露容量统计显示,柔佛是11家重点DC运营商承诺容量最大的单一枢纽。具体见下图:
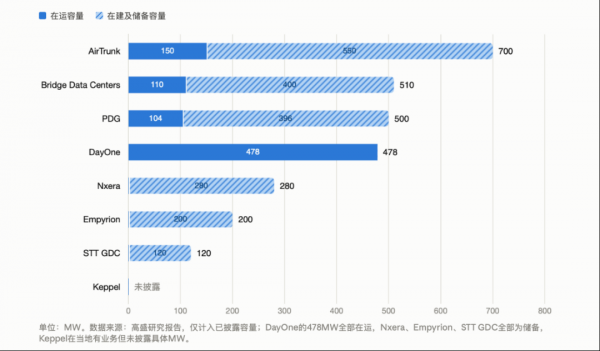
在运容量合计842MW,由AirTrunk 150MW、Bridge Data Centers 110MW、DayOne 478MW和PDG 104MW构成;在建及储备容量合计1946MW,包括AirTrunk 550MW、Bridge Data Centers 400MW、Empyrion 200MW、Nxera 280MW、PDG 396MW和STT GDC 120MW。按运营商合并,AirTrunk在柔佛总承诺700MW,Bridge Data Centers 510MW,DayOne 478MW,Empyrion 200MW,Nxera 280MW,PDG 500MW,STT GDC 120MW;Keppel未披露具体MW。
从容量状态看,柔佛已经形成批发型运营商主导、混合型运营商同步扩张的格局。DayOne的478MW已全部在运;AirTrunk和Bridge Data Centers分别拥有550MW和400MW储备;PDG、Nxera、Empyrion和STT GDC的柔佛项目,则全部或主要处于储备阶段。这一运营商布局与柔佛的区位和成本条件密切相关:当地到新加坡的网络时延低于5毫秒,拥有7条当前登陆海缆和2条规划海缆,数据中心电力成本为133美元/MWh,马来西亚单位建设成本为9.6百万美元/MW。依托这些条件,柔佛既能承接云和AI项目,也能容纳不要求严格部署在新加坡境内的工作负载。
但储备容量能不能变成在运容量,最终取决于四件事:供电协议是否签妥、用电是否真实发生、并网能否落实、用水条件能否满足。据TNB截至2026年第一季度的披露,马来西亚数据中心已签供电协议的合同最大需量约8.3GW,按PUE 1.45计算,可覆盖约5.7GW IT负载;截至2026年5月,其中约4.5GW的项目已经开工,实际负载利用约1.1GW。TNB称,约2030年前可交付约5.6GW在运容量。并网环节已经明显提速:TNB Green Lane把并网周期从36至48个月压缩到12个月,截至2025年9月已有29个项目、3.8GW通电,到2026年3月项目数约为33个。用水约束则在收紧。自2025年11月起,柔佛停止审批新的Tier 1至Tier 2数据中心,而这类设施的用水量比Tier 3至Tier 4设施高约200倍以上,DC运营商也被要求把更深度的水冷扩建推迟到约2027年中。
§ 03
吉隆坡:公开容量仅28MW,BDC与Keppel有未披露布局
吉隆坡最突出的特点,是重点DC运营商公开容量与全市场容量之间存在明显落差。在11家重点DC运营商中,公开在运容量只有STT GDC的14MW,在建及储备容量同样只有STT GDC的14MW,总承诺容量为28MW。Bridge Data Centers(BDC)和Keppel虽然在当地拥有业务,但没有披露具体容量。
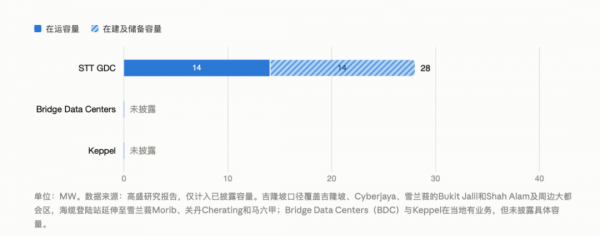
从基础设施条件看,吉隆坡到新加坡的网络时延约7.7毫秒,拥有11条当前登陆海缆和1条规划海缆,数据中心电力成本为133美元/MWh。当地市场主要承接企业和连接型需求,同时也容纳不要求达到柔佛低时延水平的区域工作负载。
与此同时,大型云区域和数据中心项目构成了当地运营商的需求背景。AWS于2024年8月在Cyberjaya开通ap-southeast-5区域;Microsoft的Malaysia West区域设在吉隆坡;Google于2024年5月宣布投入20亿美元,在雪兰莪建设其首个马来西亚数据中心和云区域,并于同年10月动工;Oracle则于2024年10月宣布投入65亿美元,建设马来西亚首个公有云区域。
§ 04
曼谷:30MW在运对应1495MW储备
曼谷最鲜明的特点,是运营商的布局高度集中在储备容量上。11家重点运营商已披露的在运容量合计只有30MW,来自Bridge Data Centers 5MW和STT GDC 25MW;在建及储备容量却高达1495MW,包括Bridge Data Centers 200MW、DayOne 1000MW、Digital Edge 100MW、Empyrion 16MW、Nxera 155MW和STT GDC 24MW。将两类容量合并计算,Bridge Data Centers总承诺容量为205MW、DayOne为1000MW、Digital Edge为100MW、Empyrion为16MW、Nxera为155MW、STT GDC为49MW,合计1525MW。具体见下图:
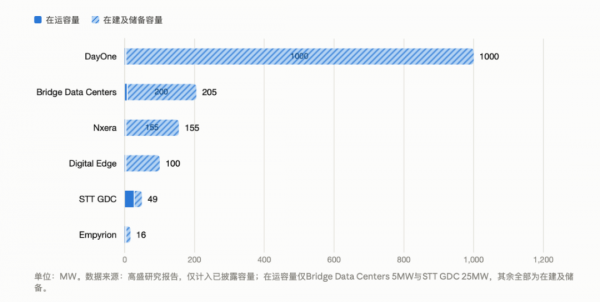
在1495MW在建及储备容量中,DayOne的1000MW占据主体。这既是DayOne在六大枢纽中最大的单一城市容量配置,也是曼谷后续增量的主要来源。其他运营商中,Bridge Data Centers已有5MW在运、200MW储备,STT GDC拥有25MW在运、24MW储备;Digital Edge、Empyrion和Nxera则仍处于储备阶段。各家进入当地市场的方式也不相同:Nxera通过与Gulf及AIS合资进入曼谷,Microsoft合作方则包括Gulf、AIS、CP Group、True和True IDC。这些合作关系表明,泰国的DC运营商布局既有国际平台参与,也有本地电信和能源集团介入。
从基础设施条件看,曼谷到新加坡的网络时延约26.7毫秒,为六大枢纽最高;当地拥有14条当前登陆海缆和1条规划海缆,数据中心电力成本为108美元/MWh,泰国单位建设成本为8.8百万美元/MW。更关键的约束来自电力输送。超过90%的数据中心申请集中在东部经济走廊,高盛最新报告指出,当前曼谷面临的主要问题并不是系统发电量不足,而是输电线路和变电站能够实际送出多少电力。
因此,运营商的项目交付需要与东部经济走廊的电网扩建同步推进。EGAT投入310亿泰铢、约9.36亿美元升级当地输电系统,目标是将走廊输送能力从600MW提高到1150MW。泰国当前备用容量率约41%,发电结构约60%为天然气、17%为煤、20%为可再生能源。2026年7月通过的预留容量规则,还要求数据中心提供450万泰铢/MW、约13.6万美元/MW的银行保函,实际用电达到50%时返还一半,达到70%时返还其余部分。政府同时原则上批准为数据中心单独制定电价,初步拟定为5至6泰铢/kWh,而现行数据中心电价约3.95泰铢/kWh。此外,项目还需要提交输水管理方案。
§ 05
雅加达:五家重点运营商合计承诺2037MW
在雅加达,11家重点运营商已披露的在运容量合计191MW,来自BDx 100MW、Digital Edge 29MW、NeutraDC 16MW、PDG 28MW和STT GDC 18MW;在建及储备容量则达到1847MW,包括BDx 540MW、Digital Edge 500MW、NeutraDC 105MW、PDG 360MW和STT GDC 342MW。两类容量相加,总承诺容量达到2037MW,其中BDx为640MW、Digital Edge为529MW、NeutraDC为120MW、PDG为388MW、STT GDC为360MW。具体见下图:
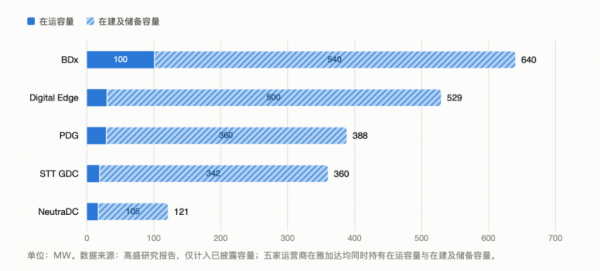
从企业构成看,雅加达的DC运营商布局呈现出本土平台与国际资本并行扩张的特点。BDx和Digital Edge分别由I Squared Capital和Stonepeak持有,均采用超大规模与企业客户混合模式;NeutraDC背靠Telkom Indonesia,是其中具有代表性的本土运营商;PDG和STT GDC的总承诺容量则分别达到388MW和360MW。这五家企业不仅已经形成在运容量,同时都持有在建或储备项目。
从基础设施条件看,雅加达共有9条登陆海底光缆,其中7条已经投运,2条处于规划阶段。到新加坡的网络时延约13.2毫秒;数据中心电力成本为60美元/MWh,与巴淡岛并列六大枢纽最低,印度尼西亚单位建设成本为8.3百万美元/MW。受城市核心区土地和电力可用性限制,多数超大规模园区选址在核心区之外。
需求侧,本地化需求与政府数据整合构成了雅加达运营商的重要支撑。印度尼西亚的Pusat Data Nasional计划整合目前分散在2700多个政府数据中心中的数据;PDN 1已在Cikarang投运,规模为20MW、Tier 4,PDN 2和PDN 3则分别规划在巴淡岛和Nusantara。与此同时,大型云平台也已在雅加达或Indonesia Central开通区域。
但这些需求和储备容量能否真正转化为在运规模,最终仍取决于电力交付。雅加达位于爪哇相对强健的电网骨干之上,当地拥有500kV走廊、约45GW的系统容量和多座大型电厂,PLN能够提供相对稳定且低价的电力。不过,印度尼西亚的电力交易结构由PLN主导:PLN是唯一买方,独立发电商通过20至30年的长期合同向PLN售电;数据中心通常不能直接购电,除非开发商持有电力供应营业许可证,或者位于拥有自有牌照的工业园。运营商与PLN签署PPA,只相当于完成客户初步登记。要形成实际带电容量,仍需依次完成燃料保障、设备采购、输变电施工,以及PLN自身的招标和执行。
§ 06
巴淡岛:550MW储备,新加坡延伸布局受制于不足1GW的电网
巴淡岛的重点DC运营商布局集中在DayOne、NeutraDC、Nxera和PDG四家。在可量化的容量中,已披露的在运容量为72MW,全部来自DayOne;在建及储备容量为550MW,包括DayOne 346MW、NeutraDC 54MW、Nxera 54MW和PDG 96MW。两类容量相加,总承诺容量达到622MW,其中DayOne为418MW、NeutraDC为54MW、Nxera为54MW、PDG为96MW。具体见下图:
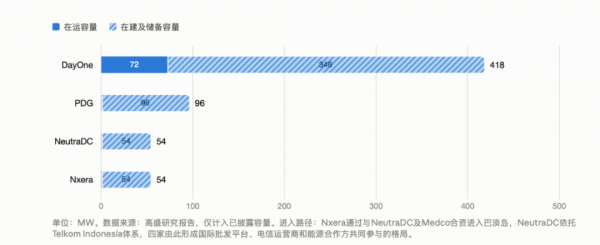
值得关注的是,各家进入巴淡岛的路径不尽相同:Nxera通过与NeutraDC及Medco成立合资公司进入当地,NeutraDC则依托Telkom Indonesia体系,由此形成国际批发平台、电信运营商和能源合作方共同参与的格局。
当地处于特别经济区框架下,由PLN Batam作为独立公用事业实体运行,商业电力采购机制比爪哇体系更加灵活。巴淡岛到新加坡的网络时延低于5毫秒,共有20条登陆海底光缆,其中14条已经投运、6条处于规划阶段,已投运数量仅次于新加坡;数据中心电力成本为60美元/MWh,与雅加达并列六大枢纽最低。
不过,低时延、较多海缆和较低电价,并没有消除项目交付面临的电力约束。巴淡岛本地电网电压等级为150kV,系统容量目前不足1GW,一次能源供应有限,并以天然气为主。大容量数据中心要真正落地,仍需依靠新的输电通道,例如从苏门答腊到巴淡岛的海底联网。苏门答腊虽然拥有水电、地热和煤炭资源,但这些资源能否输送到巴淡岛,取决于相关通道能否建成。与此同时,燃气和LNG配额、煤炭供应还受到国内市场义务与既有合同限制,涡轮机和发动机厂商的交付排期已经延伸至约2029年;一个约500MW的光伏项目,仅完成关键流程就需要约一年。因此,DayOne等运营商的622MW承诺容量能否转化为实际在运容量,还要取决于本地电力系统能否扩容,以及新增输电通道能否按计划建成。
接下来,我们把六大枢纽重新放回同一张运营商地图中。
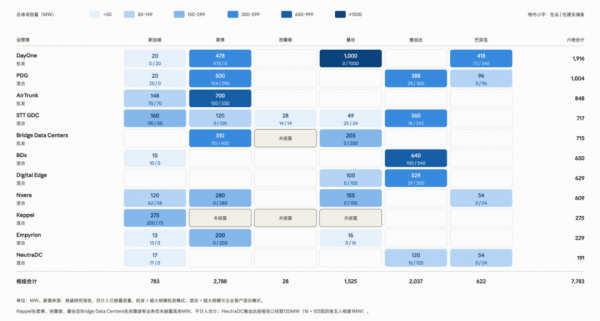
但要看清六大枢纽的运营商版图,首先要区分在运、在建和储备容量。11家DC运营商已披露的在运容量约为1658MW,在建及储备容量合计6125MW,共同构成7783MW总承诺容量。按枢纽计算,柔佛以2788MW居首,其后依次是雅加达2037MW、曼谷1525MW、新加坡783MW、巴淡岛622MW和吉隆坡28MW。按企业计算,DayOne总承诺容量为1916MW,PDG为1004MW,AirTrunk为848MW,STT GDC为717MW,Bridge Data Centers为715MW,BDx为650MW,Digital Edge为629MW,Nxera为609MW,Keppel已披露275MW,Empyrion为229MW,NeutraDC为191MW。(未披露的城市容量不计入上述合计)
但承诺容量不等于确定投运。同样一项承诺容量,放在不同枢纽,交付难度也不相同。新加坡通过DC-CFA配置新增容量,项目还要解决高电价、绿色电力、土地和用水问题。柔佛拥有六大枢纽最大的运营商储备和快速并网通道,但已签最大需量、开工规模与实际负载之间仍有明显差距,用水审批也开始收紧。吉隆坡能够量化的重点运营商容量较少,大量增量尚未披露或包含在全市场供应口径中。曼谷的大规模储备集中在东部经济走廊,输电线路、变电站、银行保函和专门电价都已成为项目落地条件。雅加达拥有爪哇电网和本地化需求支撑,但项目交付仍取决于PLN的电力配置和输配电执行。巴淡岛具备低时延和海缆优势,却需要在不足1GW的本地电力系统上继续增加电源和输电能力。
基础设施之外,长期储备能否持续开发,还取决于运营模式和资本来源。AirTrunk、Bridge Data Centers和DayOne以超大规模批发模式为主;BDx、Digital Edge、Empyrion、Keppel、NeutraDC、Nxera、PDG和STT GDC则同时服务超大规模与企业客户。AirTrunk、Bridge Data Centers、DayOne、Digital Edge、Empyrion和PDG主要由私募股权、基础设施基金或财团资本支持;Keppel可以借助上市公司、REIT和私募基金平台融资;NeutraDC、Nxera和STT GDC则依托电信集团或战略股东体系。PDG获得的4亿美元贷款和BDx的3.2亿美元银团融资表明,锁定电力、锚定租户和长期合同,是项目获得融资的重要前提。
总之,最终决定东南亚六大枢纽DC运营商布局走向的,是各家能否跨过电力、土地、用水、建设和融资等一道道门槛,把承诺容量真正转化为在运容量。